Phân biệt hiệu lực thỏa thuận với khả năng chứng minh, lưu tin nhắn và giao dịch, kiểm tra thời hạn trả cùng phương án yêu cầu giải quyết.
Cho vay tiền bằng miệng không tự làm mất quyền yêu cầu người vay hoàn trả. Điều cần phân biệt là hiệu lực của thỏa thuận và khả năng chứng minh khoản vay khi có tranh chấp. Người cho vay có thể có căn cứ từ việc giao tiền, tin nhắn, sự xác nhận và những tài liệu liên quan, dù không có giấy vay riêng. Tuy nhiên, việc không bắt buộc lập giấy trong trường hợp thông thường không có nghĩa mọi lời khẳng định cho vay đều được chấp nhận hoặc chắc chắn thu hồi được tiền.
Điều 119 Bộ luật Dân sự cho phép giao dịch thể hiện bằng lời nói, văn bản hoặc hành vi cụ thể; trường hợp pháp luật yêu cầu hình thức riêng thì phải tuân thủ. Điều 463 quy định hợp đồng vay là thỏa thuận về giao tài sản và hoàn trả theo nội dung luật định. Vì vậy, đối với khoản vay tiền dân sự thông thường, không thể kết luận chỉ vì không viết giấy nên thỏa thuận đương nhiên vô hiệu. Cần xem đầy đủ loại giao dịch và điều kiện áp dụng.
Cho vay tiền bằng miệng vẫn phải đáp ứng điều kiện hiệu lực theo Điều 117, gồm năng lực phù hợp, sự tự nguyện và mục đích, nội dung không vi phạm điều cấm, không trái đạo đức xã hội. Nếu khoản vay đi cùng giao dịch bảo đảm hoặc một quan hệ có yêu cầu hình thức riêng, cần kiểm tra từng phần tương ứng. Không nên từ việc lời nói được chấp nhận mà suy mọi thỏa thuận kèm theo cũng có hiệu lực trong cùng một cách.
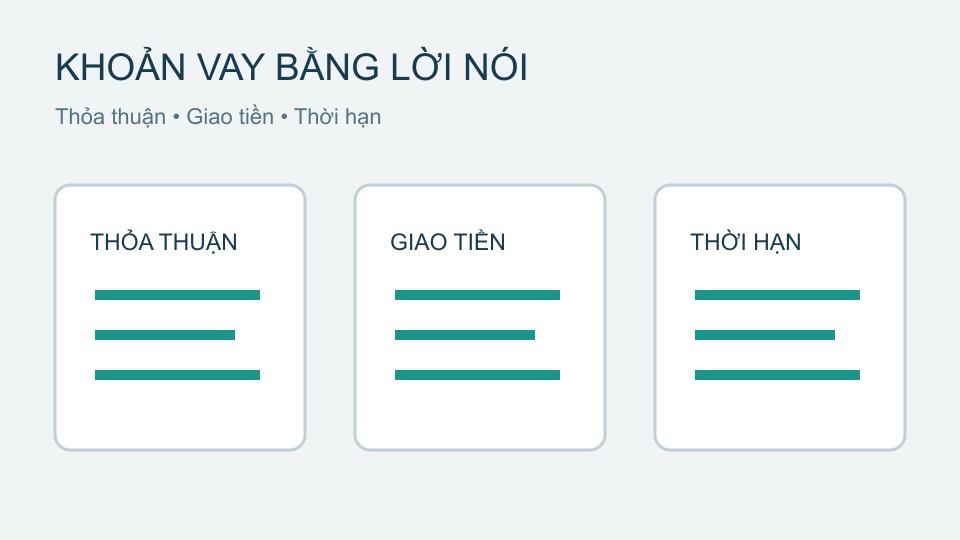
Điều khó thường gặp là người cho nói đây là tiền vay, trong khi người nhận cho rằng được tặng hoặc thanh toán một việc khác. Chứng từ chuyển tiền thể hiện dòng tiền nhưng không luôn tự trả lời toàn bộ bản chất quan hệ. Cần đối chiếu nội dung trao đổi trước và sau, lời xác nhận, thời điểm giao, việc đã trả một phần và các dữ kiện phù hợp. Không nên chỉ dựa vào một biên lai thiếu nội dung để bảo đảm chắc chắn chứng minh được hợp đồng vay.
Nên lập bảng từng lần giao tiền, người nhận, số tiền và chứng từ liên quan. Nếu giao tiền mặt, ghi rõ ai có mặt và người đó trực tiếp biết nội dung nào. Người làm chứng không bắt buộc phải biết mọi tình tiết, nhưng lời trình bày cần phân biệt điều thấy, nghe trực tiếp với điều được kể lại. Không nhờ người khác nhận mình đã chứng kiến khi thực tế không có mặt, cũng không tạo giấy vay lùi ngày để bổ sung một chứng cứ không có thật.
Khoản 1 Điều 466 quy định bên vay tiền phải trả đủ khi đến hạn. Vì vậy, cần xác định ngày đến hạn, phần đã thanh toán và số còn lại trước khi yêu cầu. Nếu đã thống nhất kéo dài hoặc trả từng đợt, cần lưu nội dung mới và đánh giá ảnh hưởng đến nghĩa vụ. Không thể chỉ vì người cho vay đang cần tiền gấp mà mặc nhiên đòi trả trước mọi thời hạn đã thỏa thuận.
Với khoản vay không kỳ hạn, Điều 469 có quy định riêng. Trường hợp không lãi, bên cho vay có thể đòi và bên vay có thể trả bất cứ lúc nào nhưng phải báo trước một thời gian hợp lý, trừ thỏa thuận khác. Trường hợp có lãi cũng cần báo trước hợp lý theo nội dung điều luật. Do đó, không biết ngày trả không đồng nghĩa mất quyền đòi, nhưng cũng không nên tự ấn định mọi khoản đều phải trả ngay trong một ngày kể từ tin nhắn đầu tiên.
Khi cho vay tiền bằng miệng, việc gửi một yêu cầu rõ có thể giúp xác định phần nghĩa vụ các bên còn bất đồng. Nội dung nên nêu khoản giao, thời điểm, số đã trả và số đang yêu cầu, cùng căn cứ về thời hạn. Nếu người vay xác nhận nhưng đề nghị lịch khác, hãy lưu đầy đủ cuộc trao đổi. Văn bản hoặc tin nhắn mới cần phản ánh đúng tình trạng, không đặt câu chữ gây hiểu nhầm rằng một người thừa nhận điều họ chưa đồng ý.
Không có một mẫu thông báo dùng đủ cho mọi trường hợp. Với khoản không kỳ hạn, cần cân nhắc thời gian báo trước trong bối cảnh cụ thể; với khoản đã đến hạn, cần kiểm tra số dư và thỏa thuận phát sinh. Nếu muốn chấp nhận trả dần, nên ghi rõ các đợt, cách thanh toán và phần nghĩa vụ còn lại. Một lịch trả mới cần được hiểu thống nhất, tránh sau đó hai bên tranh cãi liệu đã thay đổi toàn bộ thời hạn hay chỉ là một đề nghị chưa được chấp thuận.
Điều 93 đến Điều 95 Bộ luật Tố tụng dân sự quy định chứng cứ, nguồn chứng cứ và điều kiện xác định. Tài liệu đọc, nghe, nhìn được, dữ liệu điện tử và lời khai đều cần được xem đúng quy định tương ứng. Vì vậy, không nên nghĩ chỉ một ảnh chụp tin nhắn là luôn đủ hoặc ngược lại mọi tin nhắn đều không dùng được. Cần giữ bối cảnh, nguồn, thông tin nhận diện và những phần liên quan để có thể kiểm tra.
Với bản ghi âm, ghi hình, Điều 95 có yêu cầu về tài liệu trình bày hoặc xác nhận xuất xứ theo trường hợp. Nên lưu tệp gốc và hoàn cảnh có được, không cắt ghép làm thay đổi nội dung. Việc biết một người thường dùng tài khoản nào cũng cần được đối chiếu với dữ kiện; không tự coi mọi câu xuất hiện dưới tên hiển thị là đã chứng minh do chính họ gửi. Người tư vấn cần kiểm tra từng tài liệu thay vì hứa mọi bản ghi đều được Tòa án chấp nhận.
Tranh chấp cho vay tiền bằng miệng có thể được xem từ nhiều nguồn cùng nhau: giao dịch ngân hàng, lời xác nhận nợ, việc trả một phần, người chứng kiến hoặc văn bản liên quan. Mỗi nguồn có giới hạn. Việc người nhận từng trả tiền có thể hỗ trợ làm rõ quan hệ, nhưng cần xác định khoản trả cho nghĩa vụ nào và số tiền gốc còn lại. Không được tính trùng một khoản hoặc bỏ qua tiền đã nhận chỉ vì chứng từ ban đầu không đầy đủ.
Điều 91 quy định nghĩa vụ chứng minh của đương sự đối với yêu cầu và sự phản đối theo luật. Nếu không đưa ra đủ căn cứ, Tòa án giải quyết trên chứng cứ đã có theo quy định. Do đó, hiệu lực của khoản vay và kết quả chứng minh phải được đánh giá riêng. Lời khuyên phù hợp có thể là cần tiếp tục làm rõ tài liệu, không phải kết luận chắc chắn thắng vì đã chuyển tiền hoặc chắc chắn thua vì thiếu giấy ký.
Nếu người nhận phủ nhận, cần ghi rõ điểm họ phủ nhận: không nhận tiền, có nhận nhưng không phải vay, đã trả đủ hoặc chưa đến hạn. Mỗi cách phản hồi dẫn tới nhóm thông tin phải kiểm tra khác nhau. Không nên gửi nhiều yêu cầu thiếu nhất quán hoặc thay đổi số tiền mà không giải thích. Hãy lập một bản tóm tắt trung thực và đối chiếu số liệu trước khi lựa chọn thương lượng hay yêu cầu cơ quan có thẩm quyền giải quyết.
Việc không trả lời không tự chứng minh mọi nội dung yêu cầu là đúng. Cũng không nên từ chậm thanh toán suy ngay hành vi lừa đảo hoặc dùng đe dọa tố giác để ép nhận một số tiền chưa có căn cứ. Nếu thực sự có dấu hiệu hình sự khác, cần trình bày dữ kiện để được xem xét theo quy định riêng; tranh chấp nghĩa vụ vay không tự biến thành tội phạm chỉ vì người cho chưa thu hồi được tiền.
Điều 463 quy định trả lãi khi có thỏa thuận hoặc pháp luật có quy định. Với khoản ban đầu không lãi nhưng đến hạn không trả, khoản 4 Điều 466 có cơ chế lãi trên tiền chậm trả cùng ngoại lệ tương ứng. Với khoản có lãi, khoản 5 quy định những phần lãi theo tình trạng. Vì vậy, không được tự cộng lãi từ đầu cho mọi khoản vay chỉ vì nay phát sinh tranh chấp, cũng không nói vay không lãi thì khi chậm trả tuyệt đối không có vấn đề lãi.
Điều 468 quy định giới hạn lãi thỏa thuận và trường hợp có thỏa thuận trả lãi nhưng không xác định rõ, có tranh chấp. Khi kiểm tra cho vay tiền bằng miệng, cần biết hai bên đã nói gì về lãi và có tài liệu nào thể hiện, rồi tách gốc, lãi trong hạn, lãi chậm trả và phần đã thanh toán. Không nên áp một tỷ lệ chung cho mọi khoảng thời gian hoặc cộng nhiều hình thức xử lý cùng hành vi mà chưa rà soát căn cứ và hướng dẫn tương ứng.
Nếu không thỏa thuận được, người có quyền có thể yêu cầu Tòa án có thẩm quyền bảo vệ quyền lợi. Cần xác định thẩm quyền theo Bộ luật Tố tụng dân sự hiện hành, trong đó Tòa án nhân dân khu vực thực hiện thẩm quyền sơ thẩm theo phạm vi luật định. Thẩm quyền theo lãnh thổ còn phải xem thông tin cư trú, làm việc và quy định liên quan, không chỉ chọn nơi người cho vay thấy thuận tiện.
Hồ sơ cần trình bày quan hệ, diễn biến, căn cứ, yêu cầu và tài liệu đang giữ. Nên làm rõ số tiền gốc còn lại, yêu cầu lãi nếu có và cách xác định, tránh một tổng tiền không thể đối chiếu. Việc yêu cầu giải quyết khác với khả năng thực tế thu hồi sau kết quả. Không nên coi nộp đơn, được thụ lý hoặc có bản án là tiền chắc chắn được trả ngay; các bước tiếp theo phụ thuộc thủ tục và tình trạng thực hiện.
Điều 96 và Điều 97 quy định việc giao nộp và thu thập tài liệu, chứng cứ, trong đó có cơ chế đề nghị hỗ trợ theo điều kiện. Người cho vay nên lưu danh mục đã nộp và thông tin còn thiếu, trình bày lý do chưa có. Không được tự chiếm thiết bị, truy cập tài khoản hay tạo dữ liệu để đạt lợi thế. Mọi tài liệu cần được sử dụng đúng mục đích và phạm vi, tránh công khai giấy tờ cá nhân của người khác trên mạng để gây sức ép.
Khi trao đổi đòi tiền, không dùng bạo lực, đe dọa hoặc tự lấy tài sản thay khoản nợ. Có quyền yêu cầu thanh toán không đồng nghĩa được sử dụng mọi cách để đạt kết quả. Một phương án đúng luật cần dựa vào thỏa thuận hợp pháp, chứng cứ và thủ tục tương ứng. Nếu đang có nguy cơ xung đột, nên lựa chọn kênh làm việc phù hợp và ghi nhận nội dung thay vì tiếp tục đối đầu hoặc phát tán thông tin chưa kiểm chứng.
Qua tư vấn pháp luật trực tuyến, bạn có thể sắp xếp câu hỏi trước khi trao đổi cùng Công ty Luật Jurion & Partners. Hãy chuẩn bị ngày giao tiền, số tiền, nội dung đã thống nhất, thời hạn, phần đã trả và tài liệu hiện có. Người tư vấn cần biết cả phản hồi bất lợi để đánh giá đầy đủ, thay vì chỉ xem những đoạn trao đổi có lợi.
Nếu đang vướng mắc cho vay tiền bằng miệng, hãy tách ba câu hỏi: thỏa thuận có căn cứ hiệu lực không, đã đến lúc phải trả chưa và chứng cứ thể hiện nghĩa vụ như thế nào. Cách chuẩn bị đó giúp lựa chọn bước thương lượng hoặc yêu cầu giải quyết có cơ sở, hiểu giới hạn của hồ sơ và bảo vệ quyền hợp pháp mà không mặc nhiên mất quyền chỉ vì thiếu một tờ giấy vay.

Đăng ký nhận bản tin ngay hôm nay để nhận được những thông tin mới nhất từ Jurion Partners
108 Trần Đình Xu, phường Cầu Ông Lãnh, TP. Hồ Chí Minh
(028) 66.701.709 - 0903.419.479
contact@jurion.com.vn
Kết nối
Chấp nhận thanh toán

 English
 Tiếng Việt