Hướng dẫn xác định di sản còn lại, căn cứ chia từng phần và người được hưởng; minh họa cách tính tài sản chung, suất thừa kế và phần của các cháu thế vị.
Cách chia di sản thừa kế cần bắt đầu từ tài sản thực sự thuộc người đã mất, không phải từ số người đang sống trong gia đình. Sau khi xác định di sản và giải quyết nghĩa vụ, chi phí liên quan, mới kiểm tra di chúc, người có quyền hưởng và phương án phân chia. Trình tự này giúp tránh hai sai sót thường gặp: chia cả phần tài sản vốn thuộc người còn sống và chia đều cho những người không có cùng căn cứ hưởng.
Theo Điều 612 Bộ luật Dân sự 2015, di sản gồm tài sản riêng của người chết và phần của họ trong tài sản chung với người khác. Vì thế, cần lập danh mục nhà đất, tiền, phương tiện, phần vốn và các quyền tài sản liên quan; sau đó ghi nguồn gốc, người đứng tên, đồng sở hữu và chứng cứ cho từng khoản. Một giấy chứng nhận đứng tên người chết chưa đủ để bỏ qua việc kiểm tra tài sản chung hoặc riêng.
Cách chia di sản thừa kế nên được ghi thành một bảng làm việc có thể đối chiếu. Ví dụ: căn nhà tạo lập bằng tiền nào, có thỏa thuận tài sản không, phần vốn đã chuyển nhượng chưa, khoản tiền gửi còn bao nhiêu tại thời điểm cần xác định. Tài sản đang tranh chấp phải được đánh dấu riêng, tránh đưa một giá trị chưa được chứng minh vào kết quả chia chắc chắn.
Giả sử căn nhà trị giá 3,6 tỷ đồng, có đủ căn cứ xác định mỗi vợ chồng có một nửa. Khi chồng chết, phần 1,8 tỷ đồng của vợ được tách ra; phần 1,8 tỷ đồng của chồng mới thuộc di sản. Nếu chồng còn 300 triệu đồng tiền riêng, tổng di sản trong ví dụ là 2,1 tỷ đồng. Đây chưa phải số cuối cùng để chia nếu còn nghĩa vụ hoặc chi phí phải thanh toán.
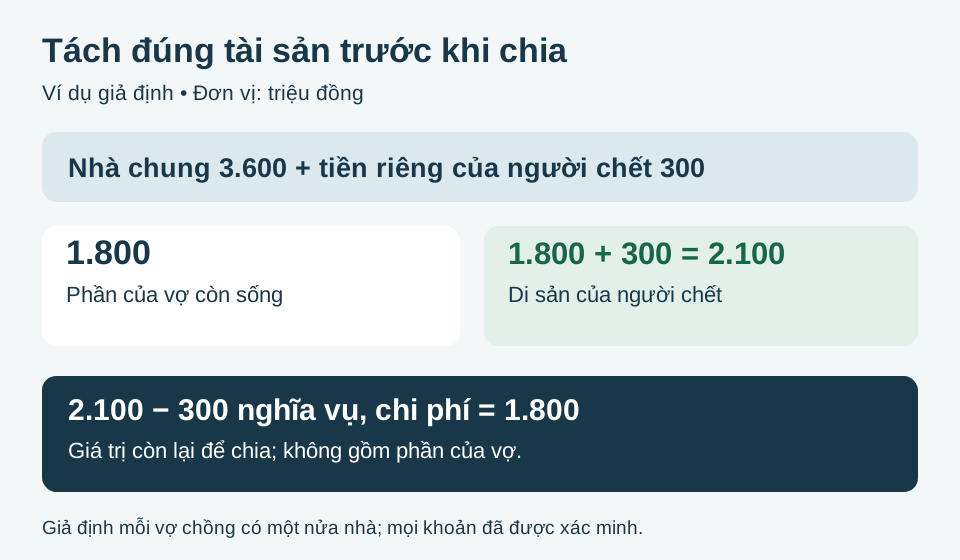
Điều 615 quy định trách nhiệm thực hiện nghĩa vụ tài sản do người chết để lại trong phạm vi di sản, trừ trường hợp có thỏa thuận khác. Điều 658 quy định thứ tự ưu tiên thanh toán các nghĩa vụ và chi phí liên quan, trong đó có chi phí mai táng hợp lý, cấp dưỡng còn thiếu, bảo quản di sản, thuế và các khoản nợ theo thứ tự luật định. Không nên cho rằng một người con phải tự lấy tài sản riêng trả mọi khoản nợ chỉ vì họ thuộc hàng thừa kế.
Tiếp tục ví dụ trên, giả định tổng nghĩa vụ và chi phí hợp lệ đã xác minh, xử lý theo đúng thứ tự là 300 triệu đồng: giá trị còn lại để chia là 2,1 tỷ trừ 300 triệu, bằng 1,8 tỷ đồng. Nếu còn tranh chấp về khoản nợ, cần ghi rõ người yêu cầu thanh toán, chứng từ và lý do phản đối; không tự xóa nợ hoặc tự chấp nhận mọi khoản được nêu tại cuộc họp.
Có di chúc không có nghĩa toàn bộ tài sản đều chia theo di chúc. Trước tiên cần tìm bản di chúc liên quan, các bản sửa đổi hoặc thay thế và kiểm tra phạm vi tài sản được định đoạt. Điều 630 quy định điều kiện di chúc hợp pháp; Điều 643 điều chỉnh hiệu lực. Không thể chỉ dựa vào việc văn bản có chữ ký, có người làm chứng hoặc mang tên “di chúc” để kết luận mọi điều khoản đều thực hiện được.
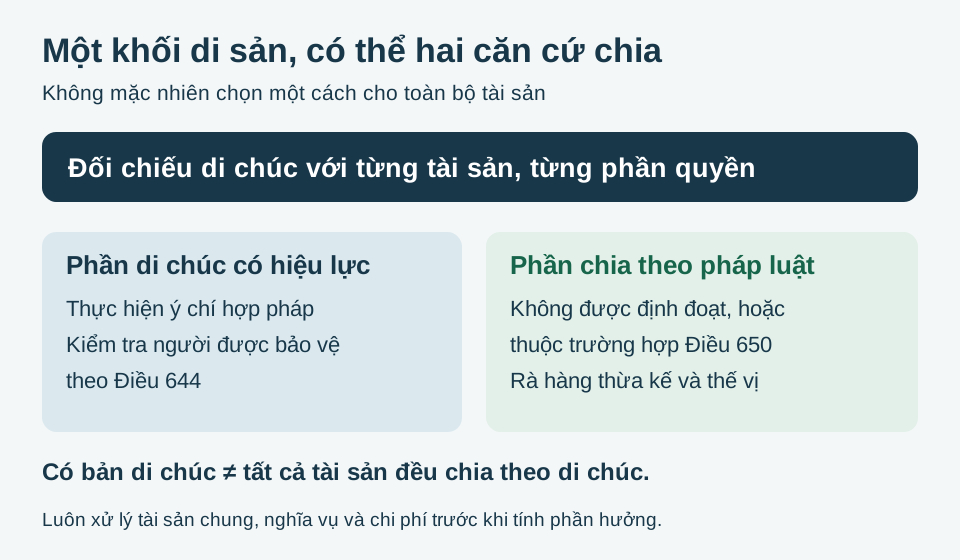
Điều 650 xác định các trường hợp thừa kế theo pháp luật, gồm không có di chúc, di chúc không hợp pháp và những tình huống khác được quy định. Quy định này cũng áp dụng với phần không được định đoạt trong di chúc, phần liên quan đến di chúc không có hiệu lực và các phần khác thuộc điều kiện luật định. Bởi vậy, bảng tính nên có cột “căn cứ chia” cho từng tài sản hoặc phần quyền, không chọn một nhãn duy nhất cho toàn bộ hồ sơ.
Ví dụ, di chúc có hiệu lực chỉ định đoạt khoản tiền 600 triệu đồng nhưng không nói đến phần nhà thuộc người chết. Khoản tiền được xem xét theo nội dung di chúc, còn phần nhà chưa được định đoạt cần xem xét theo pháp luật. Cách chia di sản thừa kế trong tình huống này khác với trường hợp di chúc đã định đoạt toàn bộ tài sản; không được tự suy rộng một điều khoản sang tài sản mà người lập không đề cập.
Điều 644 bảo vệ con chưa thành niên, cha, mẹ, vợ, chồng và con thành niên không có khả năng lao động theo các điều kiện luật định. Nếu không được di chúc cho hưởng hoặc được hưởng ít hơn mức bảo vệ, họ có thể được bảo đảm hai phần ba suất thừa kế theo pháp luật. Quy định không áp dụng đối với người từ chối hợp lệ hoặc thuộc khoản 1 Điều 621.
Đây là hai phần ba một suất giả định, không phải hai phần ba toàn bộ di sản. Cần tính cả phần người đó đã được hưởng để xác định có thiếu hay không. Bài viết về người thừa kế không phụ thuộc vào nội dung di chúc trình bày riêng điều kiện và cách tính phần cần bổ sung. Việc bảo vệ phần này không đồng nghĩa phải tuyên toàn bộ di chúc không hợp pháp.
Khi chia theo pháp luật, Điều 651 xác định hàng thứ nhất gồm vợ, chồng, cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, con đẻ, con nuôi của người chết. Những người cùng hàng được hưởng phần bằng nhau. Người ở hàng sau chỉ được hưởng khi không còn ai ở hàng trước vì những lý do luật quy định, như đã chết, không có quyền hưởng, bị truất quyền hoặc từ chối nhận di sản.
Hàng thứ hai gồm ông bà nội ngoại, anh chị em ruột và cháu ruột trong quan hệ mà người chết là ông bà. Hàng thứ ba gồm cụ nội ngoại; bác, chú, cậu, cô, dì ruột; cháu ruột trong quan hệ người chết là bác, chú, cậu, cô, dì ruột; và chắt ruột trong quan hệ người chết là cụ nội ngoại. Cần xác định đúng quan hệ cụ thể, không chỉ gọi chung là “họ hàng gần”.
Khi lập danh sách, hãy ghi ai còn sống tại thời điểm mở thừa kế, ai đã chết trước hoặc cùng thời điểm, ai từ chối và căn cứ nào có thể loại trừ quyền hưởng. Người sinh ra và còn sống sau thời điểm mở thừa kế nhưng đã thành thai trước khi người để lại di sản chết có thể thuộc người thừa kế theo Điều 613. Không bỏ qua trường hợp này chỉ vì tại ngày mở thừa kế chưa có giấy khai sinh.
Điều 652 quy định trường hợp con chết trước hoặc cùng thời điểm với người để lại di sản thì cháu được hưởng phần cha hoặc mẹ của cháu được hưởng nếu còn sống; trường hợp tiếp theo đối với chắt cũng có điều kiện tương ứng. Cách chia di sản thừa kế có thế vị cần tính suất của nhánh trước, rồi mới chia trong nhánh đủ điều kiện, thay vì gom tất cả người còn sống thành một danh sách ngang nhau.
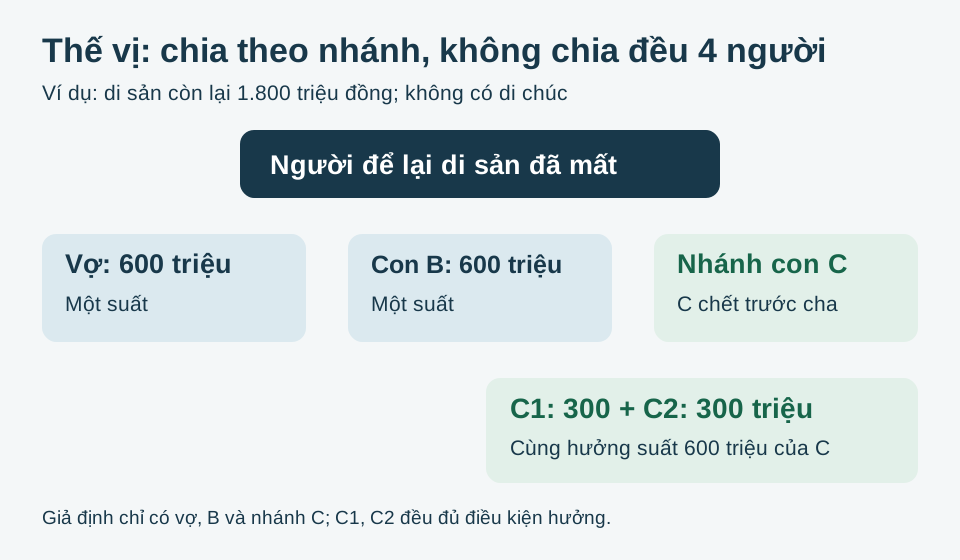
Trong hình, người chết không để lại di chúc, cha mẹ đều đã mất; chỉ có vợ, con B còn sống và nhánh con C đã chết trước. C có hai con C1, C2 đủ điều kiện hưởng thế vị. Di sản còn lại 1,8 tỷ đồng được tính thành ba suất: vợ 600 triệu, B 600 triệu, nhánh C 600 triệu. C1 và C2 mỗi người 300 triệu; không chia đều 450 triệu cho cả bốn người.
Phải phân biệt trường hợp C chết trước với C còn sống khi cha chết rồi qua đời sau đó. Trường hợp sau có thể phát sinh một lần thừa kế tiếp theo đối với phần quyền của C, không tự áp dụng sơ đồ thế vị nói trên. Chỉ một thay đổi về thứ tự các lần qua đời cũng có thể làm thay đổi người được hưởng và hồ sơ cần lập.
Nếu không có tình tiết thế vị trong ví dụ ban đầu và chỉ có vợ, hai người con cùng hàng đủ điều kiện, không có di chúc, 1,8 tỷ đồng còn lại được chia thành ba phần, mỗi người 600 triệu đồng. Người vợ đồng thời giữ 1,8 tỷ đồng là phần nhà vốn thuộc mình. Hai con số có căn cứ khác nhau; không cộng phần của vợ vào di sản để chia lại một lần nữa.
Cách chia di sản thừa kế theo tỷ lệ giá trị chưa quyết định ngay ai được đứng tên toàn bộ căn nhà. Theo Điều 660, người thừa kế có quyền yêu cầu chia bằng hiện vật; nếu không chia đều bằng hiện vật, họ có thể thỏa thuận định giá và người nhận hiện vật. Nếu không thỏa thuận được thì hiện vật được bán để chia. Đối với nhà đất, phương án hiện vật còn phải kiểm tra điều kiện áp dụng đối với tài sản cụ thể.
Văn bản thỏa thuận cần phân biệt phần quyền được hưởng với cách thực hiện: ai nhận tài sản nào, giá trị dùng đối trừ, khoản tiền phải thanh toán, thời điểm giao nhận và giấy tờ cần phối hợp. Nếu chưa có nguồn tiền trả chênh lệch, việc chỉ thống nhất “một người nhận nhà” dễ để lại bất đồng mới. Điều 656 yêu cầu mọi thỏa thuận của những người thừa kế được lập thành văn bản.
Để kiểm tra cách chia di sản thừa kế, nên chuẩn bị bốn nhóm hồ sơ: giấy chứng tử và các mốc qua đời; giấy tờ chứng minh quan hệ nhân thân; di chúc cùng bản bổ sung, thay thế nếu có; tài liệu tài sản, nghĩa vụ và chi phí. Với tài sản chung, bổ sung chứng cứ nguồn tiền, thời điểm tạo lập, thỏa thuận và phần quyền của người khác. Danh sách này là hướng chuẩn bị, không thay thế yêu cầu hồ sơ của thủ tục cụ thể.
Trước khi ký, cần đối chiếu danh sách người hưởng, căn cứ chia từng phần, giá trị di sản còn lại, tỷ lệ hưởng và phương án giao nhận. Nếu thiếu người có quyền hoặc tài sản chưa rõ nguồn gốc, hãy làm rõ phần đó thay vì ký dựa trên lời bảo đảm của người đang giữ giấy tờ. Tranh chấp về di chúc, tư cách người hưởng hoặc tài sản có thể cần được giải quyết trước khi thực hiện phương án phân chia.
Căn cứ chính: các Điều 611–615, 620, 621, 630, 643, 644, 650–656 và 658–660 Bộ luật Dân sự 2015. Hồ sơ phát sinh từ thời kỳ pháp luật trước đây, có yếu tố nước ngoài hoặc liên quan nhiều lần mở thừa kế cần được kiểm tra thêm quy định áp dụng.
Cách chia di sản thừa kế có cơ sở khi mỗi khoản tài sản, mỗi người hưởng và mỗi phép tính đều có tài liệu đối chiếu. Khi cần rà soát, hãy gửi bản tóm tắt các mốc gia đình, danh mục tài sản và những điểm chưa thống nhất để Công ty Luật Jurion & Partners xác định vấn đề cần xử lý trước khi lập thỏa thuận hoặc lựa chọn thủ tục.


Đăng ký nhận bản tin ngay hôm nay để nhận được những thông tin mới nhất từ Jurion Partners
108 Trần Đình Xu, phường Cầu Ông Lãnh, TP. Hồ Chí Minh
(028) 66.701.709 - 0903.419.479
contact@jurion.com.vn
Kết nối
Chấp nhận thanh toán

 English
 Tiếng Việt