Nhận di sản trong thời kỳ hôn nhân không tự làm tài sản thành chung. Kiểm tra nguồn nhận, thỏa thuận nhập chung và quá trình sử dụng trước khi chia.
Tài sản thừa kế khi ly hôn không mặc nhiên phải chia đôi chỉ vì được nhận trong thời kỳ hôn nhân. Cần xác định người được hưởng là một bên hay cả hai vợ chồng, có thỏa thuận nhập chung hay không và tài sản đã biến đổi như thế nào trong quá trình sử dụng. Với nhà đất, tiền gửi hoặc tiền bán di sản dùng để mua tài sản mới, hồ sơ chứng minh nguồn gốc thường quyết định cách xem xét quyền lợi của mỗi bên.
Điều 43 Luật Hôn nhân và gia đình 2014, đã được sửa đổi, bổ sung, ghi nhận tài sản được thừa kế riêng trong thời kỳ hôn nhân là tài sản riêng của vợ hoặc chồng. Trong khi đó, Điều 33 xác định tài sản mà vợ chồng được thừa kế chung thuộc khối tài sản chung. Vì vậy, thời điểm nhận trong thời kỳ hôn nhân là một dữ kiện, nhưng chưa đủ để kết luận tài sản phải chia cho cả hai.
Trước hết hãy đọc di chúc, văn bản phân chia di sản hoặc căn cứ thừa kế theo pháp luật để xác định ai được hưởng. Nếu người vợ nhận phần di sản của cha mình theo pháp luật, việc đang có chồng không khiến người chồng tự trở thành người cùng hưởng phần đó. Nếu di chúc hợp pháp để lại tài sản cho chung cả hai, phải xem nội dung định đoạt và hồ sơ thực hiện, không gộp hai tình huống thành một.
Giấy chứng nhận là tài liệu quan trọng, nhưng cần được đối chiếu với căn cứ hình thành quyền. Một tài sản chỉ ghi tên một người chưa đương nhiên là tài sản riêng; ngược lại, gia đình cùng ở và cùng sử dụng chưa tự chứng minh đã có thỏa thuận nhập chung. Hãy tìm hồ sơ nhận thừa kế, quá trình đăng ký và các văn bản liên quan trước khi đề nghị phân chia.
Điều 33 còn đặt ra nguyên tắc xử lý khi tranh chấp mà không có căn cứ chứng minh tài sản là riêng. Vì thế, người khẳng định quyền riêng nên chuẩn bị chứng cứ thay vì chỉ dựa vào lời kể “đây là của cha mẹ tôi để lại”. Nếu giấy tờ bị thất lạc, cần xác định nơi có hồ sơ lưu và cách thu thập phù hợp, không tự điền lại nội dung hoặc nhờ người thân xác nhận thay tài liệu gốc.
Theo khoản 4 Điều 59, tài sản riêng thuộc quyền sở hữu của người đó, trừ trường hợp đã nhập vào tài sản chung theo luật. Khi chứng minh được tài sản nhận thừa kế riêng và chưa có căn cứ thay đổi tính chất, việc ly hôn không tự làm phát sinh quyền nhận một nửa cho người còn lại. Tuy nhiên, cần xem xét riêng các khoản đóng góp, nghĩa vụ hoặc tài sản được tạo lập thêm có liên quan.
Ví dụ, người chồng được thừa kế riêng một thửa đất, sau đó vợ chồng dùng tiền chung xây nhà trên đất. Không nên kết luận toàn bộ nhà đất đều thuộc riêng người chồng, cũng không thể mặc nhiên chia đôi cả quyền sử dụng đất. Cần tách quyền đối với đất, nguồn hình thành công trình, hiện trạng đăng ký và giá trị đóng góp để xác định yêu cầu phù hợp.
Với nhà riêng đã đưa vào sử dụng chung, Điều 63 quy định quyền lưu cư trong điều kiện luật định khi bên kia khó khăn về chỗ ở, trừ thỏa thuận khác. Đây là vấn đề khác với việc chuyển một phần quyền sở hữu. Nếu đang giải quyết tài sản thừa kế khi ly hôn, hãy tách rõ yêu cầu về chỗ ở tạm thời với yêu cầu công nhận tài sản chung hoặc thanh toán giá trị đóng góp.
Điều 46 quy định việc nhập tài sản riêng vào tài sản chung được thực hiện theo thỏa thuận của vợ chồng. Nếu giao dịch liên quan đến loại tài sản phải theo hình thức nhất định, thỏa thuận nhập chung cũng phải bảo đảm hình thức đó. Vì vậy, không nên chỉ hỏi hai người từng nói gì trong gia đình mà phải kiểm tra văn bản và thủ tục phù hợp với tài sản.
Giả sử người vợ nhận thừa kế riêng một căn nhà và sau đó có thỏa thuận nhập nhà vào tài sản chung đáp ứng yêu cầu pháp luật. Khi ly hôn, căn nhà được xem xét theo chế độ tài sản chung thay vì tiếp tục viện dẫn nguồn gốc thừa kế để loại hoàn toàn người chồng. Ngược lại, việc cho chồng cùng ở hoặc cùng quản lý việc sửa chữa chưa đủ để tự kết luận đã nhập toàn bộ nhà vào khối chung.
Cũng cần đọc phạm vi thỏa thuận: nhập toàn bộ căn nhà, một phần quyền hay chỉ thống nhất việc sử dụng? Các nội dung này có hậu quả khác nhau. Với hồ sơ xác lập chế độ tài sản theo thỏa thuận trước khi kết hôn, cần xem cả thỏa thuận và những sửa đổi hợp pháp, không chỉ áp dụng một đoạn trích về chế độ tài sản theo luật định.
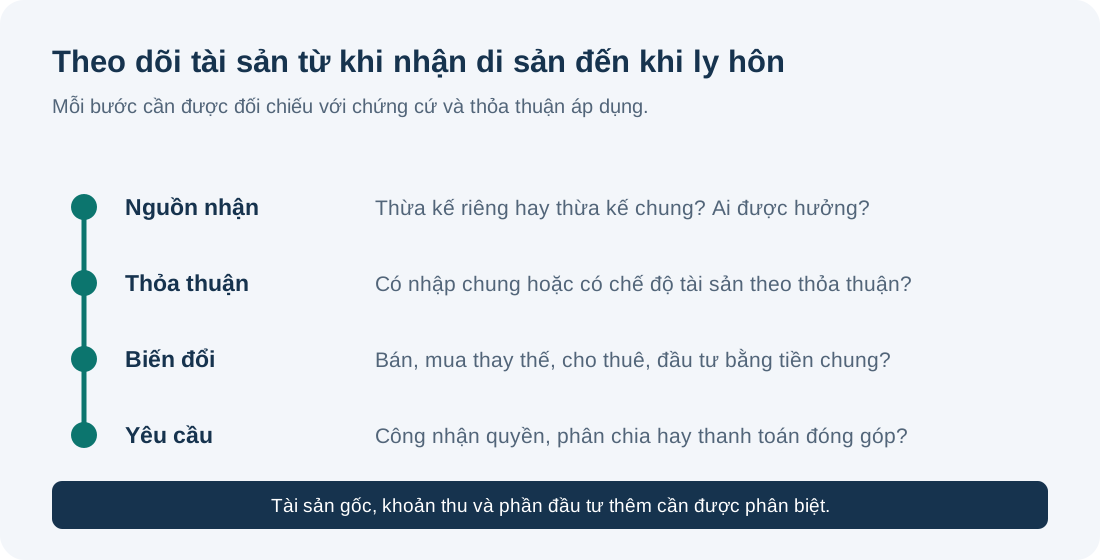
Điều 43 cũng ghi nhận tài sản hình thành từ tài sản riêng là tài sản riêng. Tuy nhiên, muốn áp dụng vào một tài sản thay thế cụ thể phải chứng minh được mối liên hệ nguồn tiền. Nếu bán đất được thừa kế riêng rồi dùng toàn bộ tiền đó mua một căn hộ, hãy giữ hợp đồng bán, chứng từ nhận tiền, thanh toán mua căn hộ và tài liệu thể hiện những thỏa thuận liên quan.
Thực tế thường phức tạp hơn khi tiền bán di sản được chuyển vào tài khoản dùng chung, bổ sung thêm tiền tiết kiệm chung hoặc trả một phần bằng khoản vay. Khi đó, cần dựng lại dòng tiền và xác định phần đóng góp, nghĩa vụ cùng ý chí của các bên. Không thể chỉ đưa ra hợp đồng thừa kế ban đầu rồi khẳng định mọi tài sản mua sau đều thuộc riêng mình.
Đối với tài sản thừa kế khi ly hôn, một bảng đối chiếu ngày nhận tiền, số tiền, tài khoản và mục đích chi sẽ giúp việc kiểm tra rõ hơn. Những khoản không truy được nguồn nên được đánh dấu là chưa xác định, thay vì phân bổ tùy ý để đủ tổng giá trị. Nếu cần định giá tài sản hiện tại, phải phân biệt giá trị tại thời điểm giao dịch với giá trị dùng khi giải quyết tranh chấp.
Tính chất riêng của tài sản gốc không có nghĩa mọi khoản thu từ tài sản đó đều riêng trong mọi hoàn cảnh. Điều 33 và Điều 43 có quy định về hoa lợi, lợi tức, cùng ngoại lệ liên quan việc chia tài sản trong thời kỳ hôn nhân tại Điều 40. Với căn nhà thừa kế được cho thuê, cần phân biệt quyền sở hữu nhà với khoản tiền thuê phát sinh và các thỏa thuận áp dụng.
Nếu tiền chung được dùng để sửa chữa hoặc làm tăng giá trị tài sản riêng, cần kiểm tra chứng từ chi, công việc thực hiện và căn cứ yêu cầu thanh toán. Khoản 4 Điều 59 đề cập trường hợp sáp nhập, trộn lẫn và việc thanh toán giá trị đóng góp, trừ thỏa thuận khác. Không nên tự quy đổi mọi khoản sửa chữa thành một tỷ lệ sở hữu cố định của toàn bộ căn nhà.
Chẳng hạn, hóa đơn sửa mái và chứng từ trả tiền chứng minh một khoản chi, nhưng chưa tự chứng minh người chi được sở hữu một phần hai quyền sử dụng đất. Ngược lại, bên có tài sản riêng cũng không nên bỏ qua hoàn toàn chứng cứ về tiền chung đã đầu tư. Việc tách từng yêu cầu giúp hai bên thương lượng trên số liệu cụ thể thay vì tranh luận chung rằng ai đã chăm lo tài sản nhiều hơn.
Điều 59 cho phép các bên thỏa thuận và quy định cách Tòa án giải quyết khi không thống nhất. Nguyên tắc chia tài sản chung có xem xét những yếu tố luật định; không nên biến cụm từ “chia đôi” thành phép tính cứng cho mọi hồ sơ. Công sức đóng góp cũng không chỉ được đo bằng người trực tiếp có thu nhập, bởi lao động trong gia đình được pháp luật xem xét.
Đối với tài sản thừa kế khi ly hôn đã được xác định là chung, phương án có thể cần làm rõ ai nhận hiện vật, ai nhận thanh toán chênh lệch và cách thực hiện nghĩa vụ. Nếu nhà đất không thể chia theo mong muốn của hai bên, cần kiểm tra phương án hợp pháp khác thay vì vẽ ranh giới sử dụng rồi coi đó là việc tách quyền đã hoàn thành.
Có trường hợp vợ hoặc chồng chỉ biết mình thuộc hàng thừa kế nhưng gia đình chưa xác định di sản, nghĩa vụ và những người cùng hưởng. Khi đó, không nên coi toàn bộ nhà của cha mẹ đã mất là tài sản của một người để đưa vào phương án ly hôn. Cần tách phần của người còn sống, những đồng thừa kế khác và phần quyền thực sự liên quan đến vợ hoặc chồng.
Việc kiểm tra theo các bước trong bài cách chia di sản thừa kế theo quy định pháp luật giúp xác định đúng tài sản được hưởng trước khi bàn về tính chất chung hoặc riêng trong hôn nhân. Nếu đang có tranh chấp thừa kế, cần cung cấp đầy đủ thông tin đó khi giải quyết yêu cầu về tài sản, không kê khai một giá trị chưa có căn cứ như tài sản đã nhận chắc chắn.
Hãy tập hợp giấy tờ về quan hệ hôn nhân, hồ sơ thừa kế, giấy chứng nhận hoặc chứng cứ tài sản, thỏa thuận nhập chung và tài liệu về dòng tiền. Với khoản sửa chữa, bổ sung hợp đồng, hóa đơn, chuyển khoản và nội dung trao đổi có liên quan. Ghi rõ phần hai bên thống nhất và phần còn tranh chấp để tránh phải kiểm tra lại toàn bộ lịch sử tài sản cho một điểm đã rõ.
Khi đề nghị Công ty Luật Jurion & Partners rà soát, nên nêu yêu cầu cụ thể: giữ tài sản riêng, xác định phần nhập chung hay thanh toán giá trị đóng góp. Một hồ sơ có dòng thời gian và tài liệu đối chiếu sẽ giúp đánh giá khả năng chứng minh từng yêu cầu. Không nên ký phương án giao tài sản trước khi hiểu văn bản có bao gồm từ bỏ khoản đóng góp hoặc quyền khác của mình hay không.
Giải quyết tài sản thừa kế khi ly hôn cần đi từ nguồn gốc nhận di sản đến thỏa thuận và quá trình sử dụng sau đó. Xác định riêng tài sản gốc, khoản thu, phần đầu tư và nghĩa vụ giúp bảo vệ đúng quyền của mỗi bên. Cách chuẩn bị này tạo cơ sở cho một phương án có thể thực hiện, thay vì chỉ dựa vào quan niệm nhận trong hôn nhân thì đương nhiên phải chia đôi.

Đăng ký nhận bản tin ngay hôm nay để nhận được những thông tin mới nhất từ Jurion Partners
108 Trần Đình Xu, phường Cầu Ông Lãnh, TP. Hồ Chí Minh
(028) 66.701.709 - 0903.419.479
contact@jurion.com.vn
Kết nối
Chấp nhận thanh toán

 English
 Tiếng Việt