Không có giấy vay không đồng nghĩa mất quyền đòi tiền. Tuy nhiên, người cho vay cần chứng minh được việc chuyển tiền là khoản vay, không phải tặng cho, trả nợ hay giao dịch khác.
Cho người quen vay tiền qua chuyển khoản nhưng không lập giấy vay là tình huống rất phổ biến. Khi quan hệ còn tốt, nhiều người chỉ thỏa thuận bằng lời nói hoặc tin nhắn. Đến khi người vay không trả, chặn liên lạc hoặc phủ nhận khoản vay, người cho vay mới lo lắng vì không có hợp đồng hay giấy nhận nợ.
Về nguyên tắc, không có giấy vay không có nghĩa là mất quyền đòi tiền. Tuy nhiên, người cho vay cần chứng minh được hai vấn đề quan trọng: đã giao tiền và việc giao tiền đó là để cho vay. Sao kê chuyển khoản là chứng cứ quan trọng, nhưng trong nhiều trường hợp, chỉ sao kê thôi chưa đủ để kết luận chắc chắn có quan hệ vay tiền.
Người cho vay vẫn có thể yêu cầu người vay trả tiền nếu có căn cứ chứng minh giao dịch vay đã phát sinh. Việc vay tiền không bắt buộc lúc nào cũng phải lập thành hợp đồng có công chứng hoặc văn bản riêng. Thỏa thuận vay có thể được thể hiện qua tin nhắn, email, nội dung chuyển khoản, xác nhận nợ hoặc hành vi trả lãi, trả gốc một phần.
Tuy nhiên, không nên hiểu rằng cứ có giao dịch chuyển khoản là chắc chắn đòi được tiền. Khi phát sinh tranh chấp, Tòa án sẽ xem xét tổng thể chứng cứ để xác định số tiền đó có thật sự là tiền vay hay không. Nếu người nhận tiền cho rằng đó là tiền góp vốn, tiền thanh toán, tiền tặng cho hoặc giao dịch khác, người cho vay phải có chứng cứ phản bác.
Trường hợp anh/chị muốn hiểu rộng hơn về tình huống không lập giấy vay, có thể xem thêm bài cho vay tiền không làm giấy tờ có đòi lại được không.
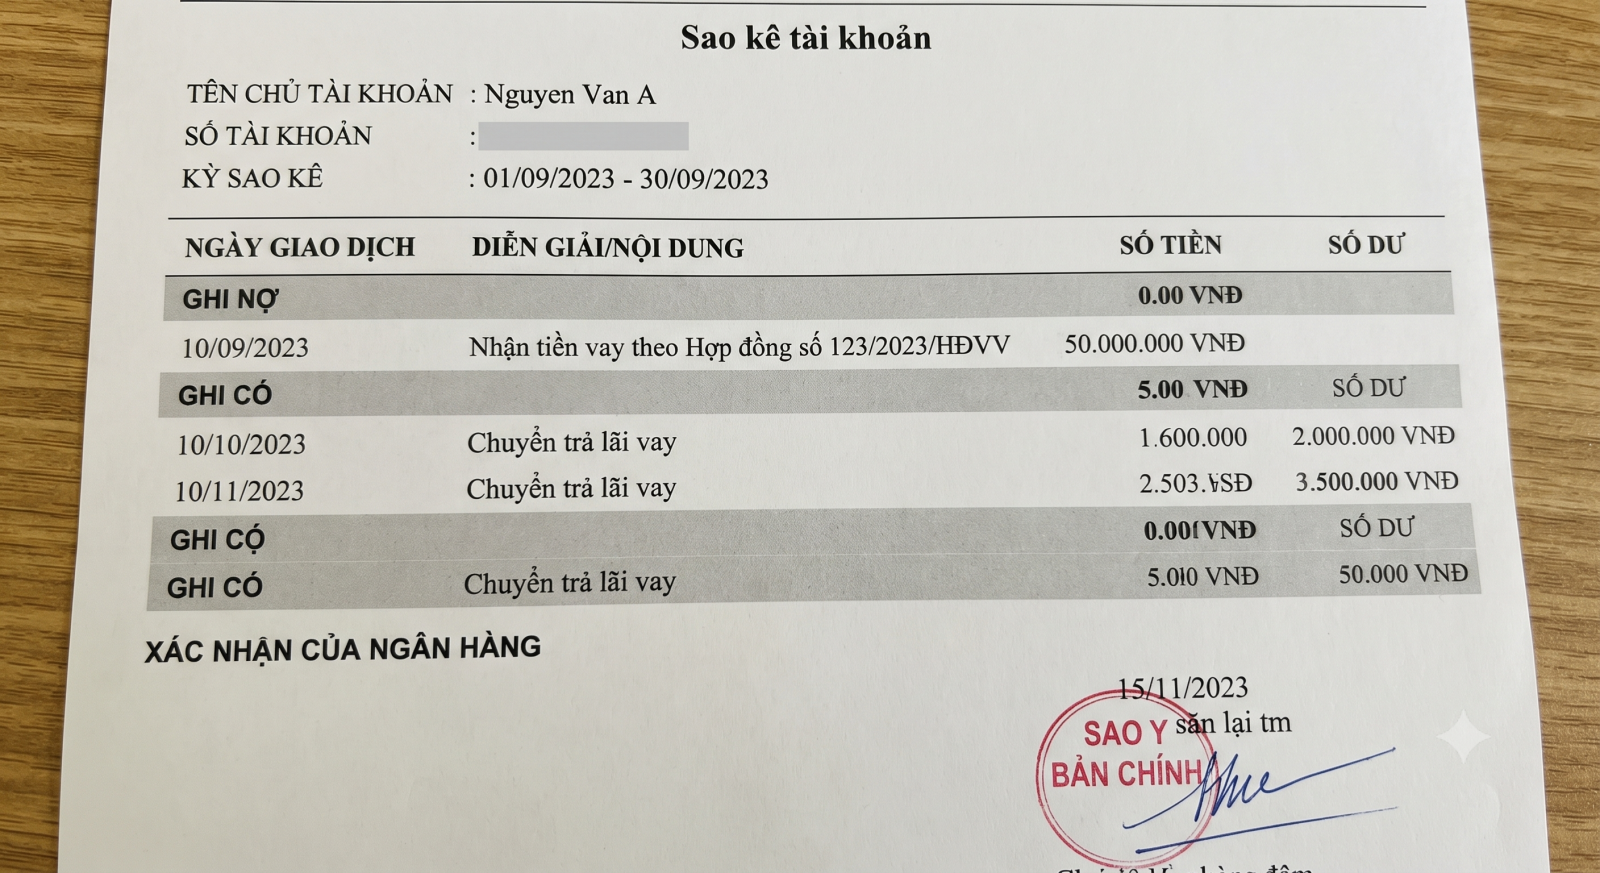
Sao kê ngân hàng là chứng cứ quan trọng vì thể hiện thời gian chuyển tiền, số tiền, tài khoản chuyển và tài khoản nhận. Nếu nội dung chuyển khoản ghi rõ như “cho vay”, “mượn tiền”, “vay 100 triệu”, “trả lãi vay”, “trả nợ gốc” thì giá trị chứng minh sẽ tốt hơn.
Ngược lại, nếu nội dung chuyển khoản chỉ ghi chung chung như “chuyển tiền”, “gửi em”, “tiền tháng này” hoặc không ghi nội dung, việc chứng minh sẽ khó hơn. Khi đó, sao kê chỉ cho thấy có việc chuyển tiền, chưa tự động chứng minh đây là khoản vay.
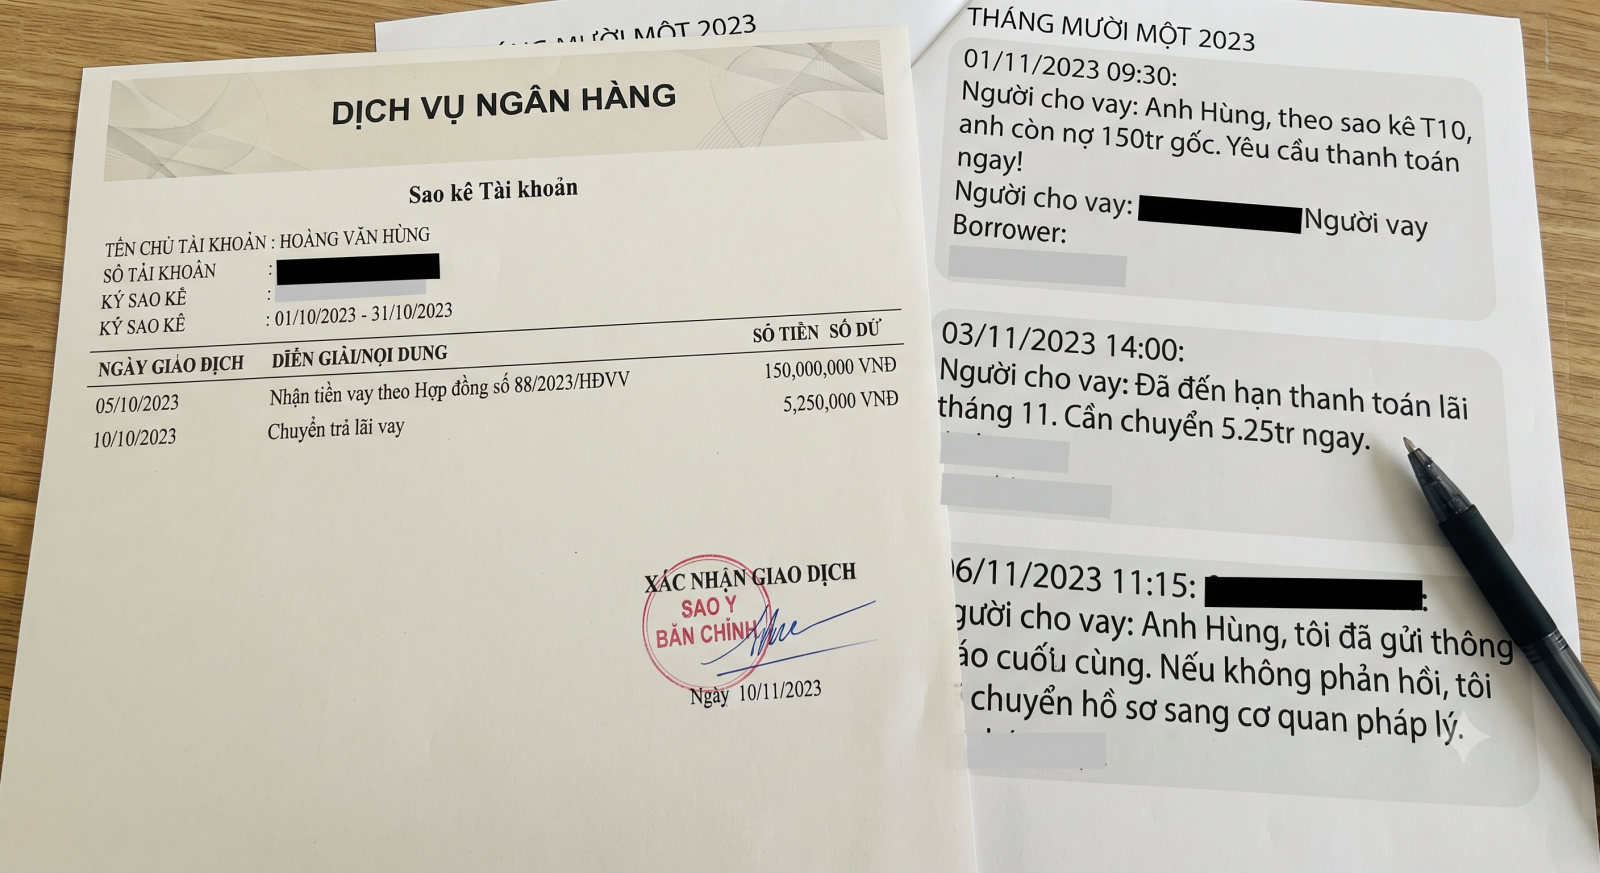
Trong thực tế, người cho vay nên kết hợp sao kê với các chứng cứ khác như tin nhắn hỏi vay, tin nhắn hẹn ngày trả, nội dung đòi nợ, phản hồi của người vay, lịch sử trả lãi hoặc xác nhận nợ sau khi nhận tiền. Càng có nhiều chứng cứ liên kết với nhau, khả năng chứng minh quan hệ vay càng rõ.
Khi người vay không trả tiền, người cho vay nên bình tĩnh rà soát và lưu giữ chứng cứ trước khi thương lượng hoặc khởi kiện. Các tài liệu nên chuẩn bị gồm:
Sao kê ngân hàng thể hiện giao dịch chuyển tiền.
Ảnh chụp nội dung chuyển khoản.
Tin nhắn Zalo, SMS, email hoặc ứng dụng khác thể hiện việc hỏi vay, thỏa thuận số tiền, thời hạn trả.
Tin nhắn đòi nợ và phản hồi của người vay.
Ghi âm cuộc gọi nếu được thu thập hợp pháp.
Xác nhận nợ, cam kết trả nợ hoặc lịch hẹn trả nợ sau này.
Chứng cứ về việc người vay đã trả một phần tiền gốc hoặc tiền lãi.
Thông tin nhân thân, địa chỉ, số điện thoại, tài khoản ngân hàng của người vay.
Người làm chứng, nếu có.
Đối với trường hợp chỉ thỏa thuận bằng lời nói, anh/chị có thể tham khảo thêm bài cho vay tiền bằng miệng thì có đòi lại được không để hiểu thêm cách đánh giá chứng cứ.
Trước khi khởi kiện, người cho vay nên thực hiện một số bước thực tế để tránh thiếu hồ sơ hoặc làm mất chứng cứ quan trọng.
Thứ nhất, rà soát toàn bộ chứng cứ đang có. Cần kiểm tra số tiền đã chuyển, thời điểm chuyển, nội dung chuyển khoản, các đoạn tin nhắn và những lần người vay hứa trả.
Thứ hai, gửi yêu cầu thanh toán bằng văn bản, tin nhắn hoặc email có lưu vết. Nội dung nên rõ ràng về số tiền gốc, thời hạn vay, thời hạn yêu cầu thanh toán và tài khoản nhận tiền.
Thứ ba, xác định thông tin người vay. Nếu phải khởi kiện, người cho vay cần có thông tin về họ tên, nơi cư trú hoặc nơi làm việc của người vay để xác định Tòa án có thẩm quyền.
Thứ tư, tính lại số tiền yêu cầu. Cần tách rõ tiền gốc, tiền lãi nếu có thỏa thuận, khoản đã trả một phần và số tiền còn nợ.
Thứ năm, cân nhắc thương lượng hoặc khởi kiện dân sự. Không phải tranh chấp nào cũng cần khởi kiện ngay, nhưng nếu người vay cố tình né tránh, phủ nhận khoản vay hoặc kéo dài thời gian trả, người cho vay nên chuẩn bị hồ sơ pháp lý đầy đủ.
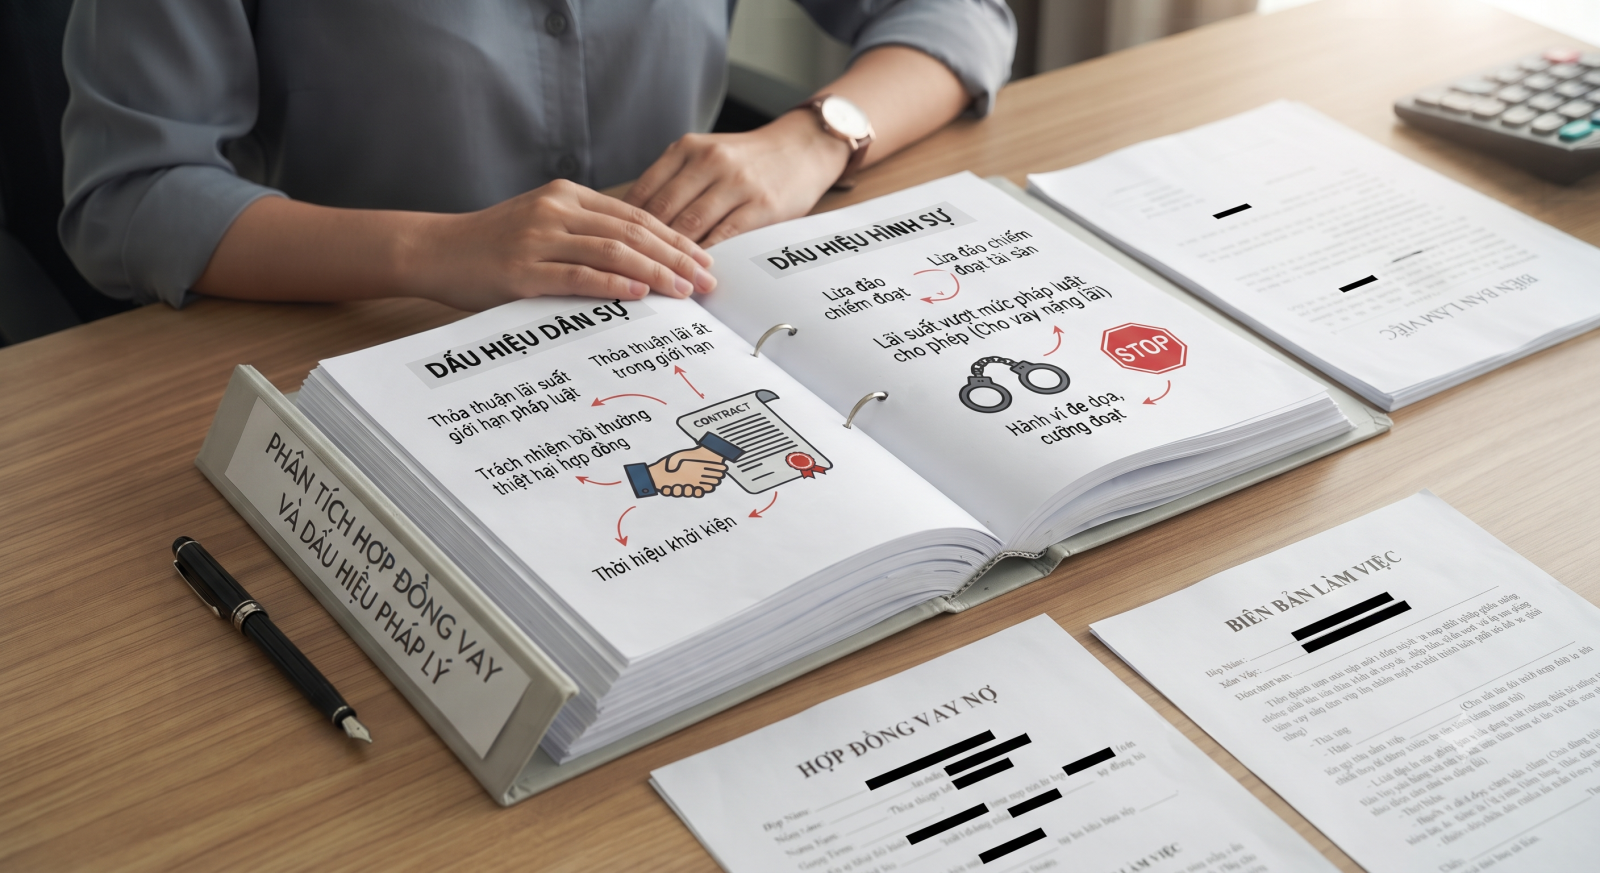
Không phải cứ vay tiền không trả là lừa đảo. Nhiều trường hợp người vay mất khả năng thanh toán hoặc chậm trả thuộc tranh chấp dân sự, cần giải quyết bằng thương lượng hoặc khởi kiện.
Chỉ nên xem xét dấu hiệu hình sự khi có căn cứ cho thấy người vay dùng thủ đoạn gian dối ngay từ đầu để chiếm đoạt tiền, ví dụ cung cấp thông tin giả, dựng lý do vay không đúng sự thật, nhận tiền xong bỏ trốn, cắt đứt liên lạc hoặc có dấu hiệu không có ý định trả ngay từ thời điểm vay.
Người cho vay không nên dùng việc tố giác hình sự như công cụ gây áp lực đòi nợ khi bản chất vụ việc chỉ là tranh chấp dân sự. Việc đánh giá dân sự hay hình sự cần dựa trên tài liệu cụ thể. Anh/chị có thể tham khảo thêm bài vay tiền nhưng không trả có bị phạt tù không.
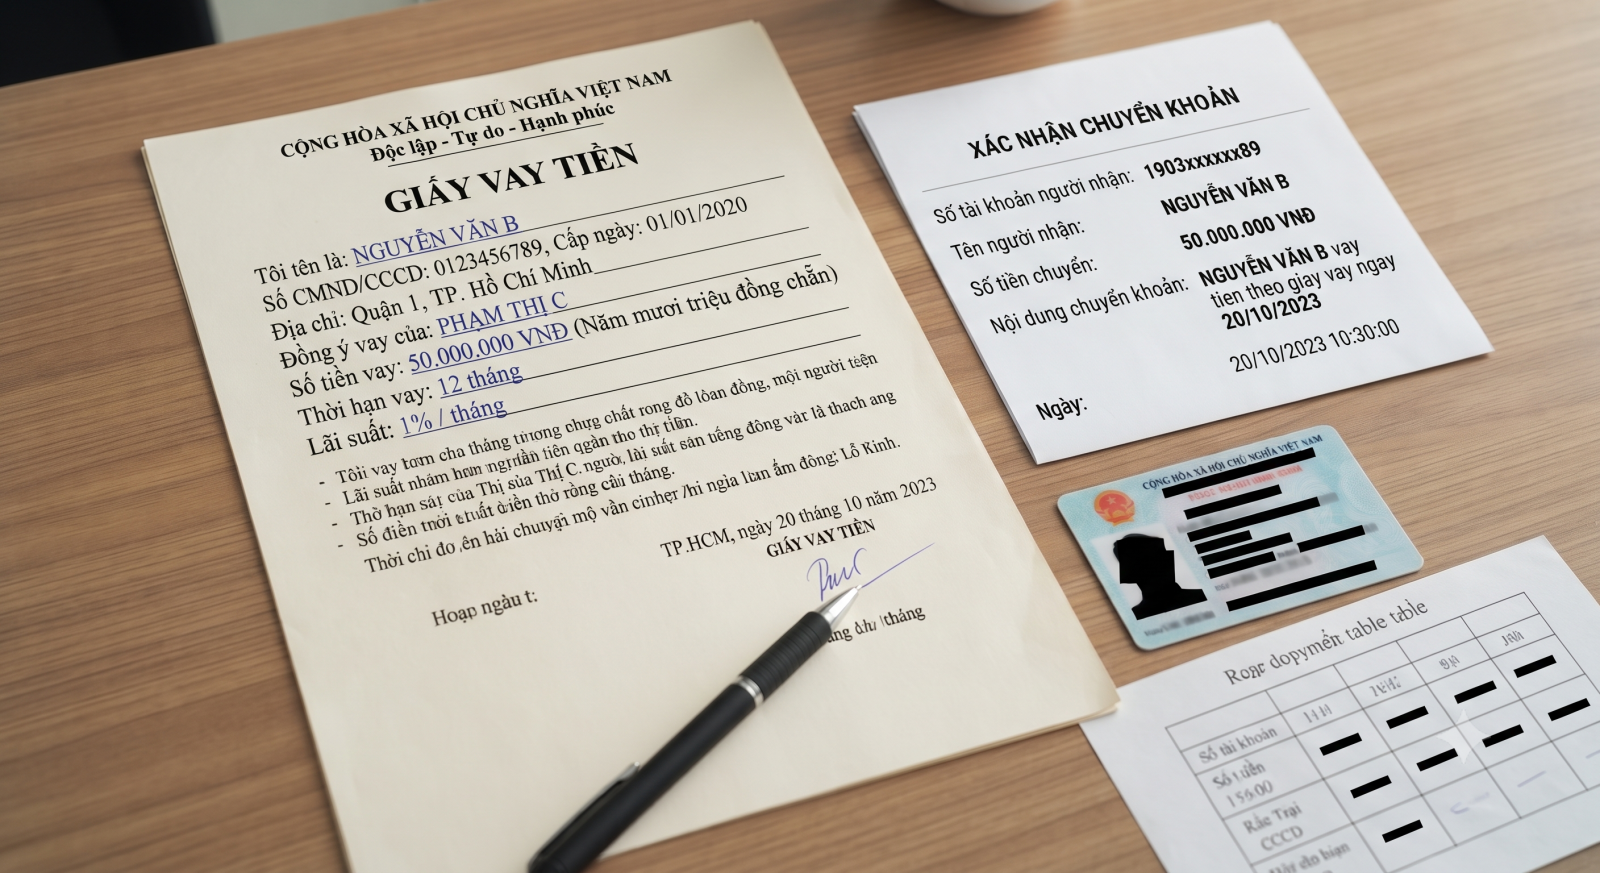
Để tránh khó khăn khi đòi nợ, người cho vay nên chủ động lập chứng cứ ngay từ đầu, nhất là với khoản vay có giá trị lớn.
Nên lập giấy vay tiền hoặc xác nhận nợ, ghi rõ thông tin các bên, số tiền vay, thời hạn trả, lãi suất nếu có và phương thức thanh toán. Khi chuyển khoản, nên ghi rõ nội dung như “cho vay tiền”, “vay theo thỏa thuận ngày…” hoặc “trả lãi vay tháng…”.
Ngoài ra, nên lưu toàn bộ trao đổi về khoản vay, bao gồm tin nhắn, email, ghi nhận lịch trả nợ và các lần người vay xác nhận nghĩa vụ. Không nên cho vay số tiền lớn chỉ dựa trên lời nói hoặc quan hệ quen biết.
Người cho vay nên hỏi luật sư khi số tiền lớn, người vay phủ nhận khoản vay, chỉ có sao kê nhưng không có giấy tờ, người vay chặn liên lạc hoặc thay đổi nơi cư trú. Luật sư có thể hỗ trợ rà soát chứng cứ, đánh giá khả năng khởi kiện, xác định yêu cầu đòi nợ và chuẩn bị hồ sơ phù hợp.
Trường hợp khoản vay không có giấy tờ nhưng có sao kê chuyển khoản, tin nhắn hoặc chứng cứ trao đổi khác, người cho vay nên rà soát chứng cứ trước khi khởi kiện. Anh/chị có thể liên hệ tư vấn pháp luật để được xem xét hồ sơ và định hướng cách xử lý phù hợp.


Đăng ký nhận bản tin ngay hôm nay để nhận được những thông tin mới nhất từ CÔNG TY LUẬT APOLO LAWYERS
108 Trần Đình Xu, Quận 1, TP. Hồ Chí Minh
(028) 66.701.709 - 0903.419.479
contact@apolo.com.vn
Kết nối
Chấp nhận thanh toán

 English
 Tiếng Việt